Domain paketpolice.de kaufen?
Wir ziehen mit dem Projekt
paketpolice.de um.
Sind Sie am Kauf der Domain
paketpolice.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain paketpolice.de kaufen?
Woran erkenne ich den Unterschied einer Primärzelle und Sekundärzelle?
Der Hauptunterschied zwischen einer Primärzelle und einer Sekundärzelle liegt in ihrer Wiederaufladbarkeit. Primärzellen sind Einwegzellen, die nach einmaliger Entladung nicht wieder aufgeladen werden können. Sekundärzellen hingegen können wiederholt aufgeladen und entladen werden. Weitere Unterschiede können in der Kapazität, der Lebensdauer und der Kosten liegen. **
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
Ähnliche Suchbegriffe für Primärzelle
Top-Angebote
Produkte zum Begriff Primärzelle:
-
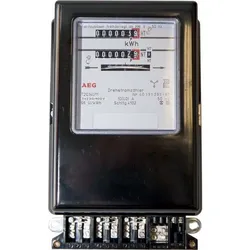
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Tarif Vertrag?
Was ist Tarif Vertrag? Ein Tarifvertrag ist eine schriftliche Vereinbarung zwischen Arbeitgebern und Gewerkschaften, die die Arbeitsbedingungen und -beziehungen regelt. Er legt unter anderem Mindestlöhne, Arbeitszeiten, Urlaubsansprüche und Kündigungsfristen fest. Tarifverträge gelten in der Regel branchenweit und sind für alle Beschäftigten verbindlich, die unter den Geltungsbereich des Tarifvertrags fallen. Sie dienen dazu, faire und einheitliche Arbeitsbedingungen zu schaffen und die Interessen von Arbeitnehmern und Arbeitgebern auszugleichen. Tarifverträge werden in Deutschland häufig zwischen Gewerkschaften und Arbeitgeberverbänden ausgehandelt. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **


Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
Top-Angebote
Produkte zum Begriff Primärzelle:
-
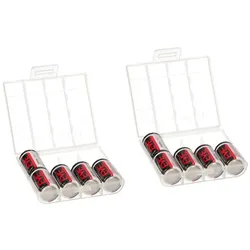
10× EVE ER14250 – Lithium-Thionylchlorid 3,6 V (1⁄2AA), Primärzelle – Industrie-SetDie EVE Lithium 3,6V Batterie ER14250: Die Power für Profis Die EVE Lithium 3,6V Batterie ER14250 ist die optimale Lösung für alle professionellen Anwendungen. Mit einer beeindruckenden Kapazität von 1200mAh und einer minimalen Selbstentladung von weniger als 1% pro Jahr steht sie an der Spitze der Leistungsfähigkeit. Sie eignet sich hervorragend für eine Vielzahl von Geräten, darunter Messgeräte, Stromzähler, Alarmanlagen, Sicherheitseinrichtungen und vieles mehr. Dabei bietet sie nicht nur höchste Leistung, sondern auch Zuverlässigkeit und Langlebigkeit. Perfekte Energiequelle für anspruchsvolle Anwendungen Die ER14250 ist eine Primärbatterie, die nicht wiederaufladbar ist. Ihre hohe Stromstärke macht sie zur ersten Wahl für Geräte, die konstante und zuverlässige Energieversorgung erfordern. Seien Sie versichert, dass Sie mit der EVE Lithium 3,6V Batterie ER14250 die richtige Wahl treffen, wenn es um professionelle Anwendungen geht. Langlebig und vielseitig Diese Batterie ist nicht nur leistungsstark, sondern auch äußerst langlebig. Sie wurde entwickelt, um auch bei anspruchsvollen Bedingungen standzuhalten. Das bedeutet, dass Sie sich keine Sorgen über häufigen Batteriewechsel machen müssen, da die ER14250 für eine lange Lagerung ausgelegt ist. Kompatibilität Die EVE Lithium 3,6V Batterie ER14250 ist kompatibel mit einer Vielzahl von Geräten und anderen ähnlichen Modellen. Unter anderem ist sie eine hervorragende Alternative zu Saft LS14250 3,6V ER14250 Lithiumbatterien. Damit können Sie sicher sein, dass Sie die richtige Batterie für Ihre Bedürfnisse haben. Ihre Anwendungsbeispiele Messgeräte Stromzähler Alarmanlagen Sicherheitseinrichtungen Rauchmelder Computer Mautsysteme Nachtsicht-Geräte Tauchcomputer Backup-Systeme Tracking-Systeme RAM-Speicher POS-Terminals Pager Automobilelektronik Industrielle Elektronik Technische Daten im Überblick: Zellengröße: 1/2 AA (Mignon) System: LiSOCl2 Spannung: 3,6 Volt Kapazität: 1200 mAh Verpackungseinheit: Tray (Box) Zellentyp: Industrie Höhe (netto): 25,2 mm Durchmesser (netto): 14,5 mm Nettogewicht: 11 g Bruttogewicht: 11 g Ähnliche Bezeichnungen und Kompatibilitäten SL750, ER-1/2AA, ER3, ER3S, LS-3, LS3, SL-350, SL350, SL-750, SL750, TL-2150, TL2150, TL-4902, TL4902, TL-5101, TL5101, TL-5112, TL5112, TL-5151, TL5151, TL-5902, TL5902, ER3, ER3S, 1770-XZ, 3B26, 418-0076, 60-0576-100, 6135-99-770-2535, 6ES5-980-0MA11, 742-0011, 922-1262, ER4, T04/41, T04/51, TL-5112, TL-5151S, TL-2151, VL1/2AA, XL-050, XL-050F, XL050. Erwerben Sie jetzt die EVE Lithium 3,6V Batterie ER14250 im praktischen 10er-Pack inklusive 2 Batterieboxen und sichern Sie sich die Energie, die Ihre professionellen Geräte benötigen!21,90 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
NZR Drehstromzähler 2-Tarif 11020215Zählertyp=elektromechanischNennstrom (In)=10 AMaximalstrom (Imax)=60 ANennspannung (Un) N-L=230..400 VNennspannung (Un) L-L=0 VFrequenz=50 HzLeistungsaufnahme=2,4 WGenauigkeitsklasse=APolart=VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=BezugTarifausführung=ZweitarifMessungsart Lastgang=neinRücklaufsperre=neinGeeicht=jaZulassung=innerstaatlichImpulsausgang=ohneImpulsrate=0 Imp/kWh (kvarh)Anzeigeart=analogMontageart=EinbauBreite in Teilungseinheiten=10Breite=190 mmTiefe=140 mmHöhe=370 mmAusführung der Schnittstelle=ohneEDL40-Signatur=neinMit Sperrcode=neinAnzahl der Stellen=6Schutzart (IP)=IP51Schutzart (NEMA)=sonstige137,39 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Woran erkenne ich den Unterschied einer Primärzelle und Sekundärzelle?
Der Hauptunterschied zwischen einer Primärzelle und einer Sekundärzelle liegt in ihrer Wiederaufladbarkeit. Primärzellen sind Einwegzellen, die nach einmaliger Entladung nicht wieder aufgeladen werden können. Sekundärzellen hingegen können wiederholt aufgeladen und entladen werden. Weitere Unterschiede können in der Kapazität, der Lebensdauer und der Kosten liegen. **
-
Was ist die Deckungssumme einer Versicherung und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme einer Versicherung ist der maximale Betrag, den die Versicherung im Schadensfall erstattet. Eine höhere Deckungssumme bietet eine bessere Absicherung, da sie größere Schäden abdeckt. Es ist wichtig, die Deckungssumme entsprechend der individuellen Risiken und Bedürfnisse zu wählen. **
-
Was ist Tarif Vertrag?
Was ist Tarif Vertrag? Ein Tarifvertrag ist eine schriftliche Vereinbarung zwischen Arbeitgebern und Gewerkschaften, die die Arbeitsbedingungen und -beziehungen regelt. Er legt unter anderem Mindestlöhne, Arbeitszeiten, Urlaubsansprüche und Kündigungsfristen fest. Tarifverträge gelten in der Regel branchenweit und sind für alle Beschäftigten verbindlich, die unter den Geltungsbereich des Tarifvertrags fallen. Sie dienen dazu, faire und einheitliche Arbeitsbedingungen zu schaffen und die Interessen von Arbeitnehmern und Arbeitgebern auszugleichen. Tarifverträge werden in Deutschland häufig zwischen Gewerkschaften und Arbeitgeberverbänden ausgehandelt. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Primärzelle
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wie wird die Prämie für eine Versicherung berechnet?
Die Prämie für eine Versicherung wird basierend auf verschiedenen Faktoren berechnet, wie z.B. dem Risiko des Versicherten, dem gewünschten Versicherungsschutz und der Versicherungsgesellschaft. Je höher das Risiko des Versicherten, desto höher fällt in der Regel die Prämie aus. Zudem können individuelle Merkmale wie Alter, Gesundheitszustand und Beruf eine Rolle bei der Berechnung spielen. **
-
Wie können Versicherungsnehmer ihre Prämie senken, ohne ihre Deckung zu gefährden?
Versicherungsnehmer können ihre Prämie senken, indem sie ihre Selbstbeteiligung erhöhen oder zusätzliche Deckungen entfernen, die sie nicht benötigen. Sie können auch nach Rabatten oder Sonderangeboten suchen, die von der Versicherung angeboten werden. Eine regelmäßige Überprüfung der Versicherungspolice und der individuellen Bedürfnisse kann ebenfalls helfen, die Prämie zu senken, ohne die Deckung zu gefährden. **
-
Was bedeutet GAP Deckung bei KFZ Versicherung?
Was bedeutet GAP Deckung bei KFZ Versicherung? GAP steht für "Gebühren, Abgaben und Provisionen" und bezieht sich auf die Differenz zwischen dem aktuellen Wert eines Fahrzeugs und dem noch ausstehenden Kreditbetrag. Die GAP-Deckung deckt diese Differenz im Falle eines Totalschadens oder Diebstahls des Fahrzeugs ab. Dies ist besonders wichtig, wenn der Fahrzeugwert schnell sinkt und der Kreditbetrag hoch ist. Die GAP-Deckung kann optional in die KFZ-Versicherung aufgenommen werden, um den Versicherungsnehmer vor finanziellen Verlusten zu schützen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.